
税理士会ではたびたび話題になっていたことなのですが、税務調査時に、事前に総勘定元帳などをデータで提出してくださいと、税務署から依頼が来ることがあります。
基本的には、調査の事前通知がされてから依頼されますが、最近、事前通知前にも提出を依頼される事例があったと聞きました。
これについて国税庁から興味深い発表がありました。
簡単に説明すると、
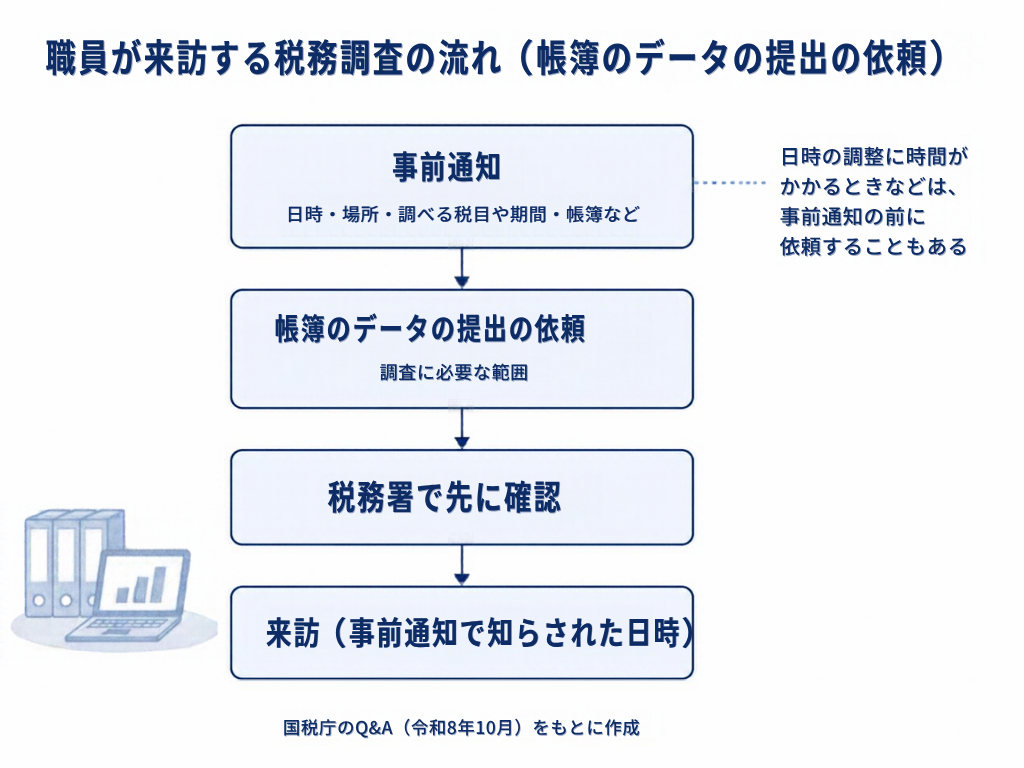
効率的な調査のために、原則事前通知後に帳簿等データの提出を依頼することがありますが、日程調整などに時間を要する場合には事前通知前に提出の依頼をすることがあります。
というものです。
税理士の間でも、かなり賛否が分かれるものだと思います。
今日はこの発表がどのようなものなのかと、これからの注意点について書いていきます。
帳簿等データの提出依頼について国税庁が公表したQ&A
国税庁が2026年(令和8年)10月に公表したのは、「税務調査等における帳簿等データの提出依頼等に関するQ&A」です。全部で16問あります。調査の前のデータ提出の依頼、提出したデータの扱い、オンラインでの調査の3つに分かれています。ここでは、調査の前の依頼について書かれていることを紹介します。
税務調査では、職員が自宅や事業所などに来て帳簿を確かめることがあります。来訪の前には、原則として、来る日時や場所、調べる税目や期間、対象の帳簿などが知らされます。これを事前通知といいます。
国税庁は、納税者のデジタル化の状況も踏まえながら、来訪の前に帳簿のデータを出してもらう取組を行っているとしています。来訪のあとにしていた確認の一部を、出してもらったデータで先に税務署で済ませられるようにする、という考え方です。そうすれば、調査の期間が短くなり、来訪で時間をとられる負担も軽くなることが期待できる、という説明です。
また、来訪を予定していない調査でも、データの提出を頼むことがある、と書かれています。データを確かめて問題がなければ、税務署が調査の終了を口頭で知らせて終わり。来訪が必要と判断すれば、事前通知をしてから来訪します。
Q&Aでは、来訪する調査で帳簿のデータを頼むのは、原則として事前通知のあとだとしています。
一方で、来訪の日時の調整に時間がかかるときなどは、事前通知の前に依頼することがあるとも書かれています。この場合、提出の期限などについては、事情を踏まえて丁寧に対応する、とのことです。
頼む範囲は、どんな帳簿のデータがあるかを納税者に確かめたうえで、調査に必要な分に限るとしています。
依頼に応じなかったらどうなるのか。Q&Aは、この問いにも答えています。
正当な理由がないのに応じない場合は、罰則の対象になりうる、としています。ただし、応じないことだけで罰則が適用されるわけではなく、強権的にデータを求めることもない、とも書かれています。依頼は、理解と協力のもとで、承諾を得て行うという説明です。
セキュリティが心配なので、紙で出したい、来訪のときに出したい、という場合についての問いもあります。答えは前の問いと同じで、法令上は正当な理由がない限り応じる必要があり、この取組は承諾を得て行う、という説明です。そのうえで、データのほうが確認がスムーズに進むので、できるだけデータでの提出に協力してほしい、としています。セキュリティについては、政府統一基準を踏まえた仕組みと、定期的な監査で守っているそうです。
これからの注意点
依頼が来たら、急いで決めず、次のことを確かめて慎重に対応しましょう。
まず、頼まれている範囲です。どの期間の、どの帳簿のデータなのかを確かめます。事前通知を受けているなら、知らされた期間や帳簿と合っているかを見ます。事前通知の前に依頼が来たときは、来訪を予定している調査なのか、どの税目のどの期間の調査なのかも確かめておきたいところです。
出し方も確かめます。国税庁の税務調査手続のFAQでは、e-Tax、オンラインストレージ、メールなどで出してもらう場合があるとしています。
期限に間に合いそうにないときや、頼まれた範囲が分からないときは、そのままにせず、依頼してきた職員に伝えましょう。紙で出したいなど、出し方に希望があるときも同じです。
調査通知とは、調べる税目や期間などを知らせることです。税目や期間は、事前通知でも知らされます。来訪する調査について、Q&Aは、調査通知はすでにしている前提で説明しています。事前通知の前にデータを頼むときも、この前提は変わりません。
調査通知のあとに修正申告をすると、原則として過少申告加算税がかかります。割合は、Q&Aの説明では、原則として5%か10%です。たとえば、税務署が申告の内容を調べて誤りを指摘したあとに修正申告をした場合は、原則として10%になる、としています。
国税庁は、データを出したことだけを理由に10%になるわけではない、と考えています。ただし、加算税は個々の事実関係を見て判断する、とも書かれています。
Q&Aによると、調査で得た情報は、他の事案の税務調査や行政指導に使うことがあります。国税庁は、国税職員には国家公務員法より重い守秘義務があると説明しています。
出したデータのうち、課税処分の証拠として保存が必要なものは、保存期間(通常は7年)が過ぎたあとに消去する、と書かれています。
Q&Aによると、職員は来訪のとき、身分証明書と質問検査章を持っています。これを相手に示します。また、法令上、職員は求められたときは身分証明書を示さなければならない、とQ&Aは説明しています。データの提出を頼むときのオンラインの面談でも、求めればカメラで身分証明書を示します。
まとめ
依頼が来たら、頼まれた範囲・出し方・期限を確かめて、慎重に対応しましょう。
当事務所でも、税務調査の前のデータの提出についてご相談をお受けしています。
参考資料
- 国税庁「税務調査等における帳簿等データの提出依頼等に関するQ&A」(令和8年10月)https://www.nta.go.jp/about/introduction/torikumi/denshi_data/pdf/02.pdf
- 国税庁「税務調査等において納税者等の皆様から提出を受けた帳簿等データの取扱いについて」https://www.nta.go.jp/about/introduction/torikumi/denshi_data/pdf/01.pdf
- 国税庁「税務調査手続に関するFAQ(一般納税者向け)」(令和8年7月改訂)https://www.nta.go.jp/information/other/data/h24/nozeikankyo/pdf/02.pdf
- e-Gov法令検索「国税通則法」(第65条)https://laws.e-gov.go.jp/law/337AC0000000066
本記事は2026年(令和8年)10月時点の情報です。個別の判断は税理士にご相談ください。