
国民年金や国民健康保険の負担って大きくないですか?
払うのは仕方ないとしても、これを経費で落とせたらと思う方も少なくはないと思います。
結論としては、これらは事業の経費にはなりません。しかし、確定申告のときに社会保険料控除として、所得から差し引くことができます。
今回は、この社会保険料控除について解説していきます。
社会保険料控除は払った保険料の全額を所得から差し引く制度
社会保険料控除は、自分の国民年金や国民健康保険の保険料を払ったとき、払った金額の全額をその年の所得から差し引ける制度です。差し引いたあとの所得をもとに、所得税と住民税が計算されます。
国民健康保険は、市町村によって「国民健康保険税」という名前で納めることもあります。保険料でも保険税でも、どちらも控除の対象です。
会社員のときは、年金(厚生年金)や健康保険の保険料が給与から引かれ、年末調整で控除まで済んでいました。開業すると、国民年金と国民健康保険を自分で払い、その分の控除も自分の確定申告で受けることになります。
国民年金と国民健康保険は事業の費用ではないので経費にならない
事業の経費になるのは、売上を得るためにかかった費用や、事業をするうえでかかった費用です。仕入れや事務所の家賃、仕事で使う通信費などがこれにあたります。
国民年金や国民健康保険の保険料は、事業をしていてもいなくても、本人が負担するものです。事業のための費用ではないので、経費には入れません。
確定申告ではその年に払った額を書く
社会保険料控除の欄に書くのは、2026年(令和8年)1月1日から12月31日までに実際に払った金額です。何月分の保険料かではなく、払った日で数えます。この金額は、2027年(令和9年)2月16日から3月15日までの確定申告で書きます。
国税庁の確定申告書では、社会保険料控除を2か所に書きます。
まず、申告書の第二表です。左上にある「社会保険料控除」の欄に、払った保険料の種類と金額を書きます。
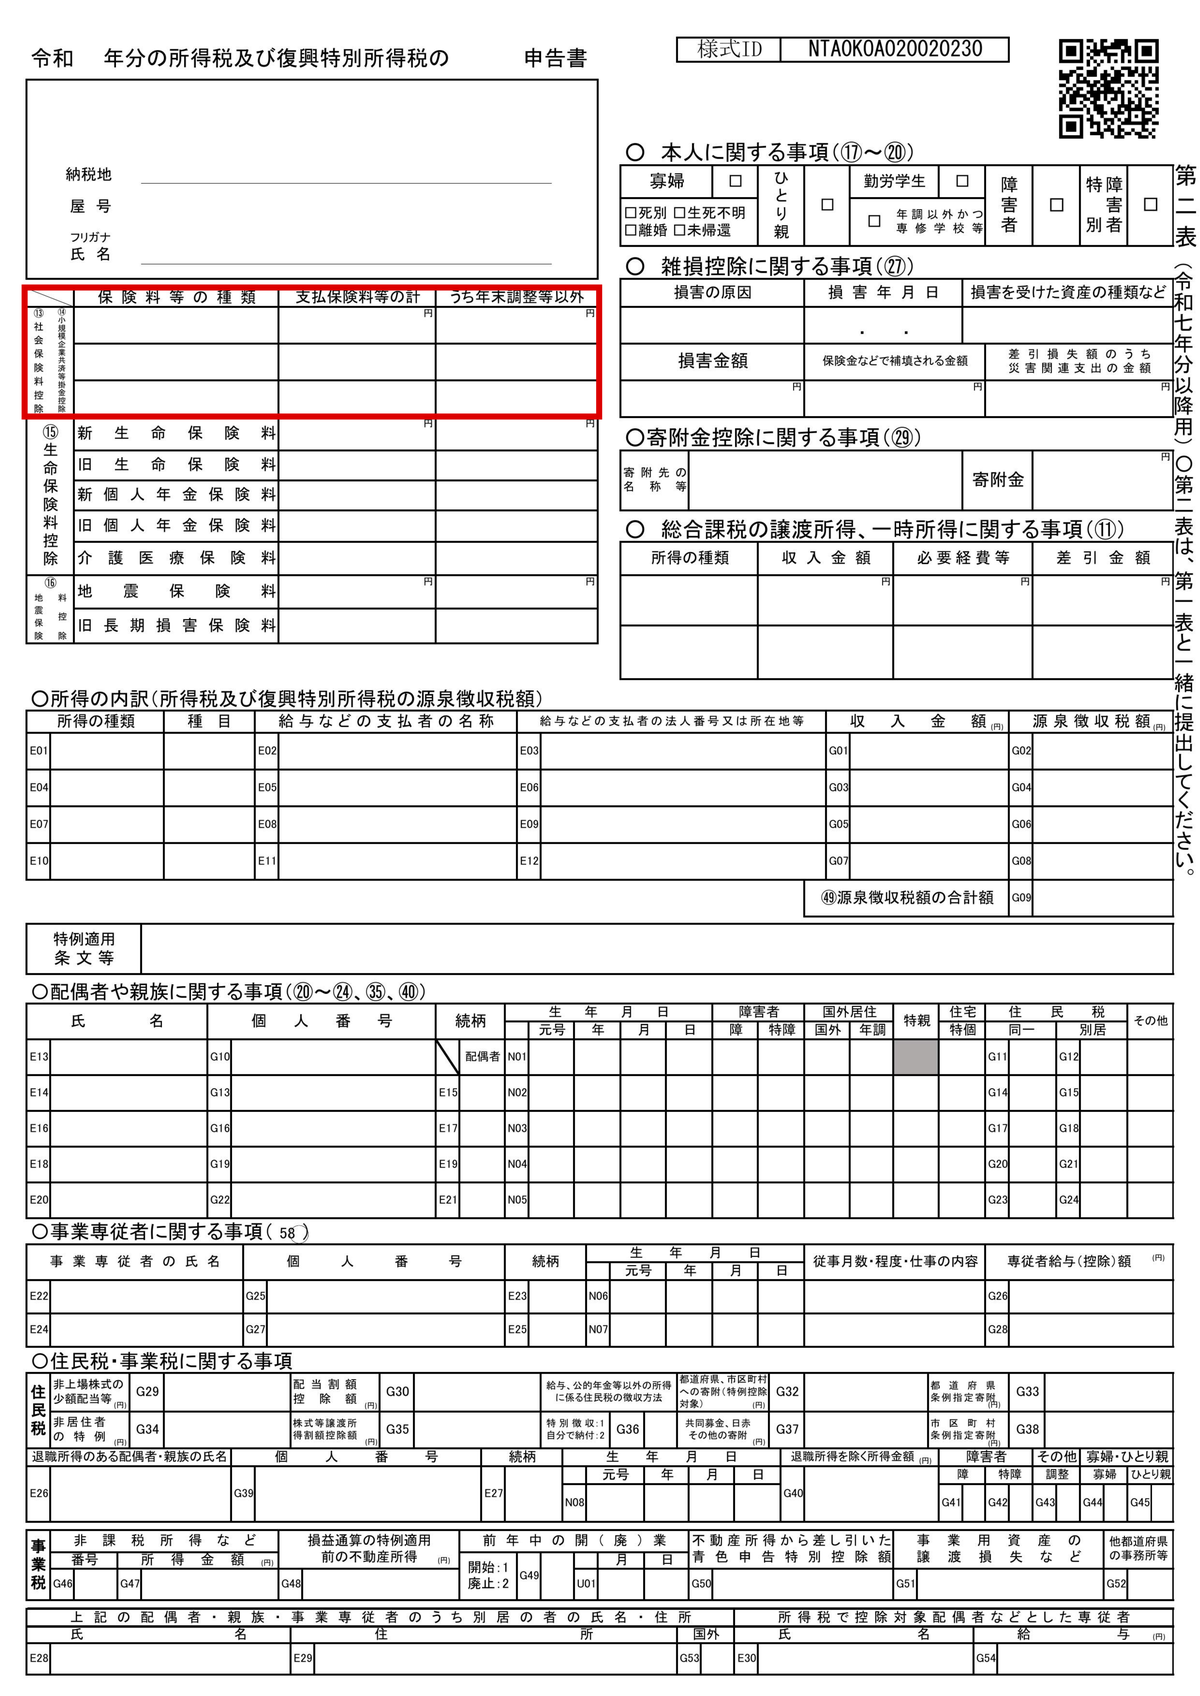
- 「保険料等の種類」には、「国民年金保険料」「国民健康保険料」のように種類を書きます
- 「支払保険料等の計」には、その種類ごとに1年間に払った金額を書きます
- 給与がなく年末調整を受けていない人は、「うち年末調整等以外」にも「支払保険料等の計」と同じ金額を書きます
次に、申告書の第一表です。左下にある「所得から差し引かれる金額」の「社会保険料」(⑬)の欄に、第二表に書いた金額の合計を書きます。
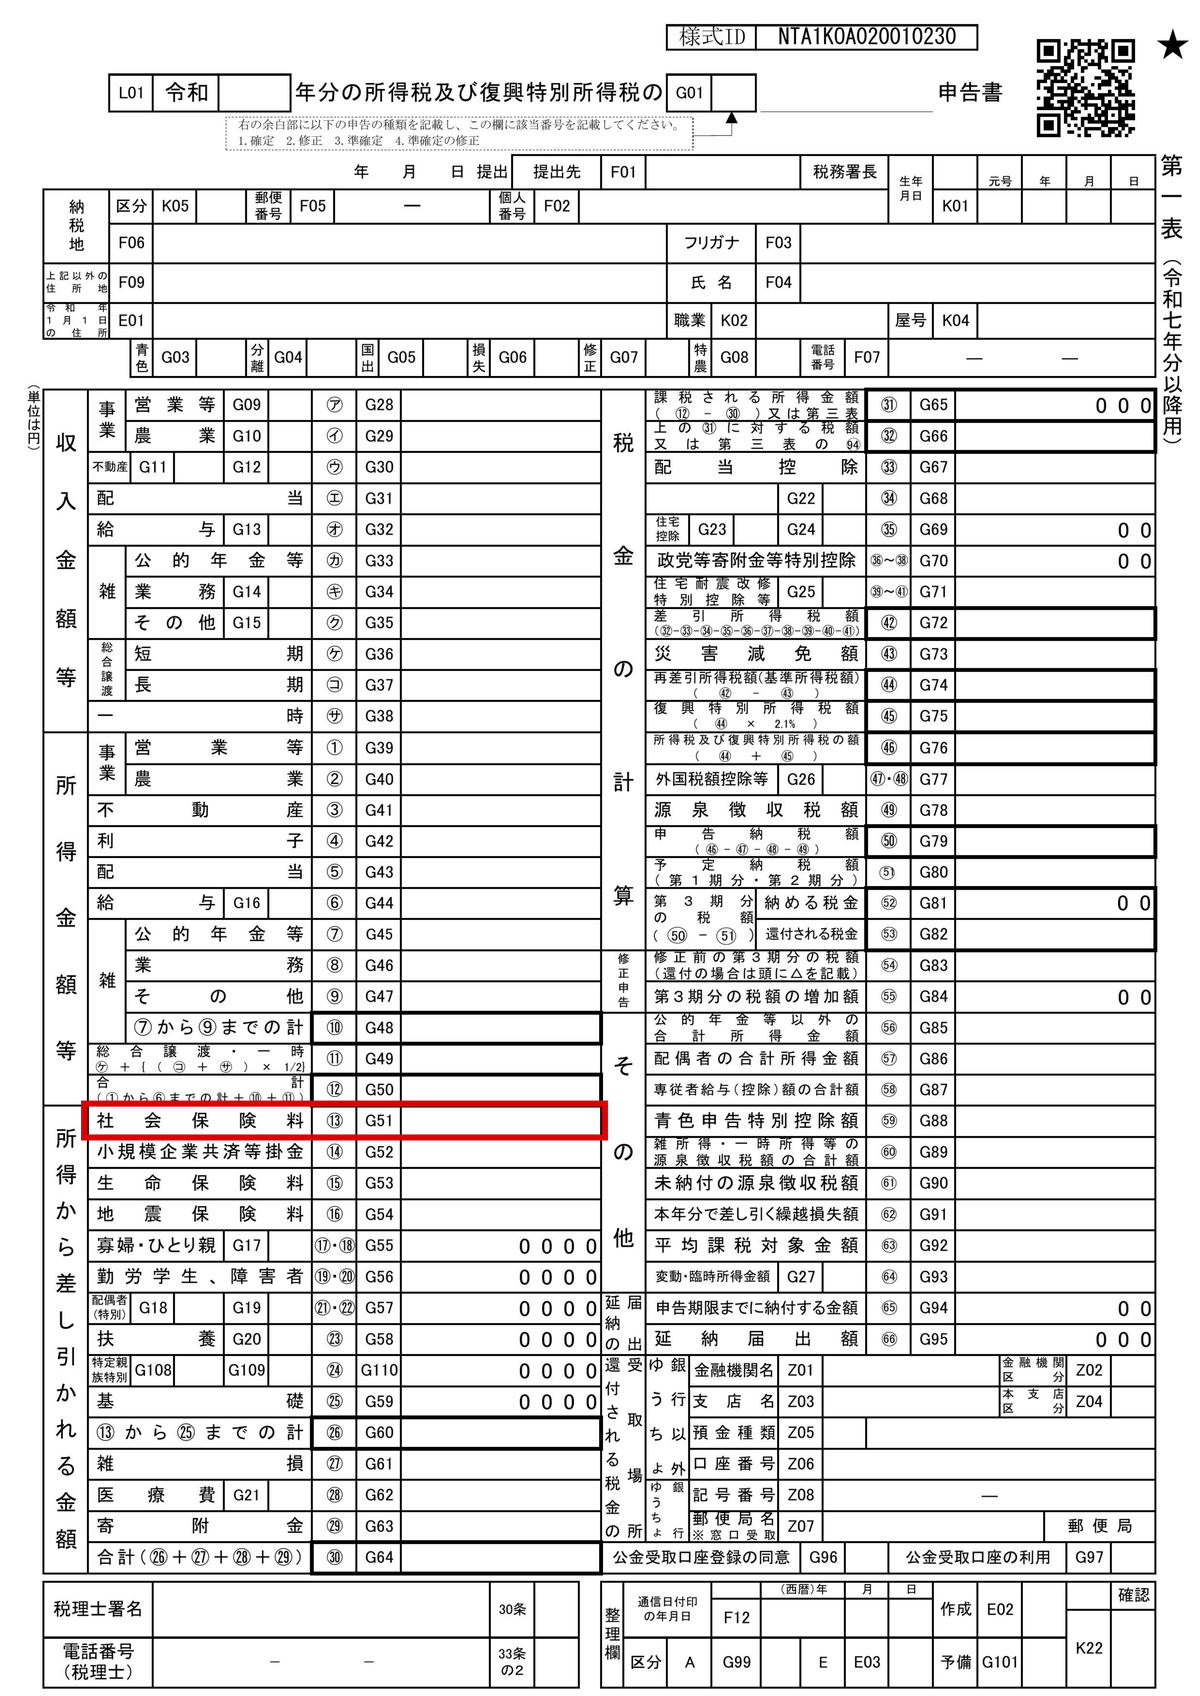
図は、国税庁の「令和7年分以降用」の様式です。
国民年金の保険料を控除に入れるときは、日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」を使います。申告書に付けるか、提出のときに見せます。証明書の内容を書き写した明細書で代えることもできますが、届いた証明書を付ければ足ります。
日本年金機構の案内では、令和8年分の証明書は、1月から9月までに保険料を払ったことがある人へ、10月23日から11月上旬にかけて郵送されます。10月以降に初めて払った人には、2027年(令和9年)2月上旬に届きます。
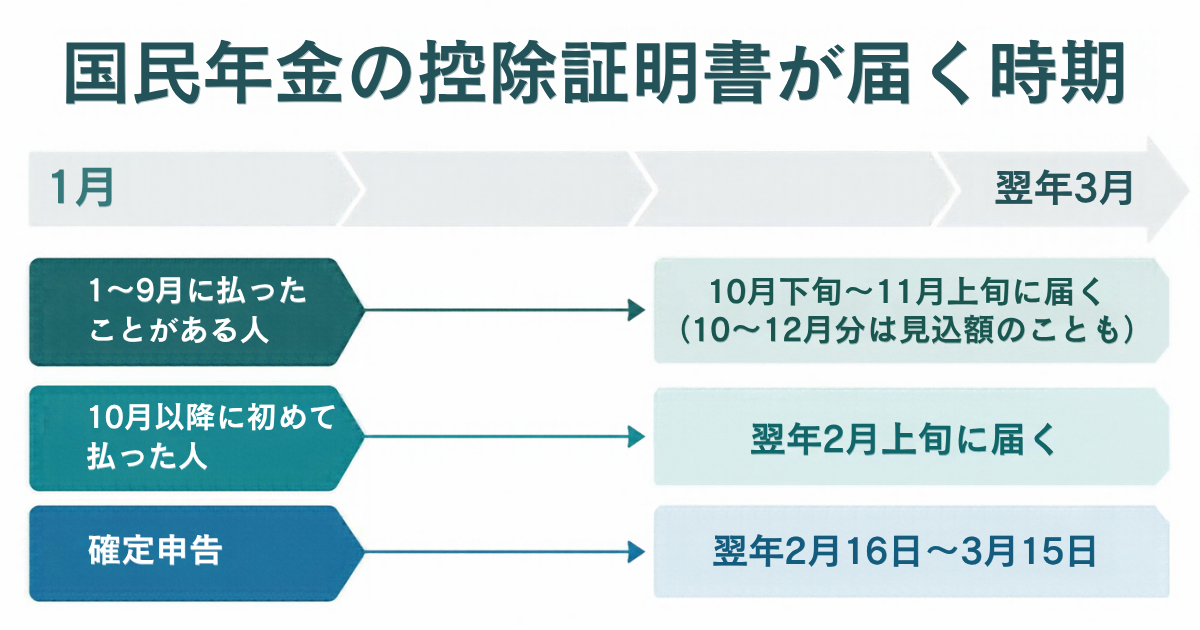
電子データで受け取る手続きをしている人には、書面は郵送されません。届いた電子データは、e-Taxの申告に使えます。
証明書には、10月から12月に払う見込みの額が「見込額」として載ることがあります。そのとおりに払えば、証明書の「合計額」を書けます。証明書に載っていない月の分も払ったときは、その額を足して書き、領収証書も付けます。見込額より少なかったときも、書くのは実際に払った額です。
e-Taxで申告するときは、証明書の内容を入力して送れば、証明書を税務署に出したり見せたりしなくて済みます。ただし、原則として申告期限から5年間は、税務署から証明書を見せるよう求められることがあるので、取っておきましょう。
証明書をなくしたときは、ねんきんネットから再交付を申し込めます。日本年金機構の案内では、申し込んでから発送まで1週間程度かかります。11月上旬を過ぎても届かないときは、日本年金機構の「ねんきん加入者ダイヤル」に問い合わせましょう。
国民健康保険の保険料は、国民年金と違い、証明書を申告書に付ける決まりはありません。払った額を、領収書や口座の引き落としの記録をもとに合計して書きます。
社会保険料控除の注意点
生計を一にする配偶者や子などの家族の国民年金や国民健康保険の保険料を払ったときは、払った人が自分の分とあわせて控除できます。
このとき、家族の分の国民年金の控除証明書は、家族本人あてに届きます。家族から受け取って、払った人の申告に使います。
会計ソフトなどで、国民年金や国民健康保険の保険料を経費として記帳していたら、確定申告の前に経費から外します。そのうえで、社会保険料控除の欄に書きます。
経費と控除の両方に入れると、同じ支払いを二重に差し引くことになるので注意しましょう。
まとめ
国民年金と国民健康保険の保険料は、事業の経費には入れず、確定申告で社会保険料控除として、払った全額を所得から差し引きます。国民年金の控除証明書は、申告のあとも捨てずに取っておきましょう。
参考資料
- 所得税法 第37条(必要経費)・第45条(家事関連費等の必要経費不算入等)・第74条(社会保険料控除)・第120条第1項・第3項(確定所得申告)(e-Gov法令検索)https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第262条第1項(確定申告書に関する書類等の提出又は提示)(e-Gov法令検索)https://laws.e-gov.go.jp/law/340CO0000000096
- 地方税法 第314条の2第1項第3号(所得控除)(e-Gov法令検索)https://laws.e-gov.go.jp/law/325AC0000000226
- 国税庁 タックスアンサー No.1130「社会保険料控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm
- e-Tax よくある質問「e-Taxを利用して所得税の確定申告書を提出する場合の「生命保険料控除の証明書」などの第三者作成書類の添付省略の制度について教えてください。」https://www.e-tax.nta.go.jp/toiawase/qa/kakutei/tempu01.htm
- 国税庁「確定申告書 第一表・第二表(令和7年分以降用)」https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/01.pdf
- 日本年金機構「令和8年分社会保険料(国民年金保険料)控除証明書の発行について」https://www.nenkin.go.jp/service/kokunen/hokenryo/koujo/R8koujo/soufu.html
- 日本年金機構「令和8年 社会保険料(国民年金保険料)控除証明書(A4)の見方」https://www.nenkin.go.jp/service/kokunen/hokenryo/koujo/R8koujo/mikata_A4.html
- 日本年金機構 よくある質問「10月1日以降に控除証明書の証明欄にある…以上に国民年金保険料を納めたときは、どのように申告すればいいですか。」https://www.nenkin.go.jp/section/faq/kokunen/seido/kojoshomei/20150317-03.html
- 日本年金機構 よくある質問「家族(妻・大学生の子供等)の国民年金保険料を納めた場合、家族の分もまとめて申告できますか。」https://www.nenkin.go.jp/section/faq/kokunen/seido/kojoshomei/20120306-05.html
- 日本年金機構 よくある質問「控除証明書はどのような人に送られますか。」https://www.nenkin.go.jp/section/faq/kokunen/seido/kojoshomei/20141031-01.html
本記事は2026年(令和8年)10月時点の情報です。個別の判断は税理士にご相談ください。