
小規模企業共済を知っていますか?
小規模企業共済とは、個人事業者や小規模企業の経営者のための、積立式の退職金制度です。年内に支払った掛金は、その年の所得から全額を控除できます。
また、先1年分を前納することで、今年の所得控除額を増やすこともできます。
この記事では、小規模企業共済のメリットや注意点について解説していきます。
小規模企業共済は経営者が自分のために積み立てる退職金
会社員には勤め先から退職金が出ることが多いですが、個人事業者や小規模企業の経営者には、退職金を出してくれる人がいません。そこで、自分で掛金を積み立てておきます。事業をやめたときや、役員が一定の条件を満たして退いたときなどに、共済金として受け取ります。これが小規模企業共済です。
運営しているのは、独立行政法人中小企業基盤整備機構(中小機構)です。掛金は口座から引き落とされます。
掛金は全額が所得控除になり、一括で受け取るときは退職金と同じ扱い
1年間に支払った掛金は、全額を「小規模企業共済等掛金控除」として、その年の所得から差し引けます。所得が減るので、所得税と住民税が少なくなります。
なお、掛金は事業の経費ではありません。名前の似た経営セーフティ共済(中小企業倒産防止共済制度)の掛金は経費として扱うので、混同しないようにしましょう。違いは「経営セーフティ共済の掛金は支払年の経費」で解説しています。
共済金を一括で受け取るときは、退職金と同じ扱いで税金を計算します。退職金は、一定の額を差し引いたうえで、原則として残りの2分の1に税金がかかる仕組みです。払うときも受け取るときも、税金の面で有利になりやすい制度です。
年内に先1年分を前納すると、今年の控除が増える
来年分の掛金を、今年のうちにまとめて払うことを前納といいます。中小機構では「まとめ払い(一括納付)」と呼んでいます。
では、来年分を今年払うと、控除はどうなるのでしょうか。
前納する期間が1年以内(12か月分まで)なら、前納した全額を払った年の控除にできます。たとえば12月に来年分をまとめて払えば、毎月の掛金に加えて、その前納分も今年の控除に入れられます。
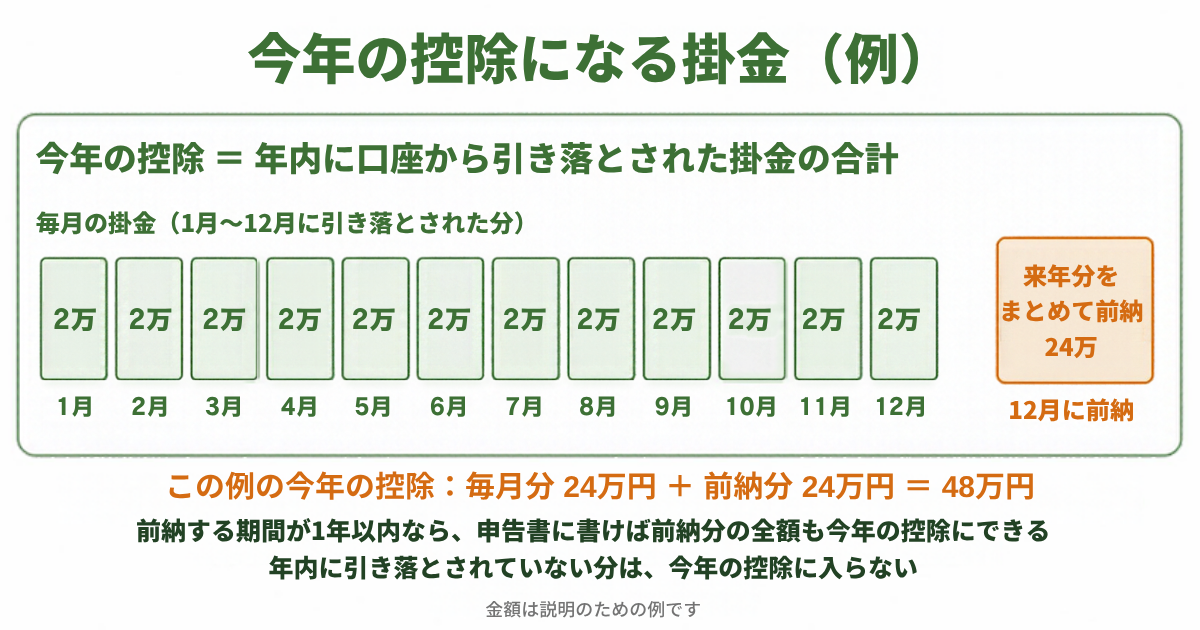
12月に前納するには、中小機構に「一括納付申請書」を出します。中小機構の案内では、12月に引き落としてもらうための申請書の締切は、11月20日(必着)です。間に合わなければ12月には引き落とされず、今年の控除にはなりません。12月の振替日の前日までに、いつもの掛金と前納分を合わせた額を口座に入れておきましょう。
前納するなら、今年の締切と申請の方法を早めに中小機構の案内で確かめておきましょう。
注意点
控除になるかどうかは、何月分の掛金かではなく、いつ口座から引き落とされたかで決まります。中小機構の案内では、振替日は毎月18日(土日祝日は翌営業日)です。同じ案内では、12月の振替日に残高が足りず引き落とされなかった分は、年内にもう一度引き落とされることはありません。その分は今年の控除に入りません。
前納分を今年の控除に入れるには、今年の確定申告書(会社の役員で年末調整を受ける人は保険料控除申告書)に、前納した全額を含めて書きます。書かずに申告書を出すと、あとで更正の請求(税金を減らすよう求める手続き)をしても、前納分を今年の控除には入れられません。
また、前納した分、来年の控除は少なくなります。
申告書の「小規模企業共済等掛金控除」の欄に書く額は、中小機構から届く「掛金控除証明書」で確かめます。中小機構の案内では、9月までに掛金の引き落としがある人には、証明書は11月に送られます。証明書は申告で使うので、届いたら保管しておきます。申告のときの出し方は、国税庁の案内で確かめてください。
ただし、中小機構の案内では、前納を申請すると、証明書に1年間の控除額が書かれないことがあります。そのときは自分で計算します。年内に引き落とされた掛金の合計が控除額です。
掛金を払う年に差し引いた分は、将来、共済金を受け取るときに所得として税金の対象になります。税金がなくなるわけではありません。納める時期が後ろにずれるだけです。
まとめ
小規模企業共済の掛金は、年内に口座から引き落とされた分が今年の控除になります。前納する期間が1年以内なら、前納分は、申告書に書いたときに今年の控除に入ります。
当事務所では、確定申告の控除についてのご相談をお受けしています。
参考資料
- 所得税法 第30条(退職所得)・第31条(退職手当等とみなす一時金)・第75条(小規模企業共済等掛金控除)・第120条第3項(確定所得申告)(e-Gov法令検索)https://laws.e-gov.go.jp/law/340AC0000000033
- 地方税法 第34条第1項第4号・第314条の2第1項第4号(所得控除)(e-Gov法令検索)https://laws.e-gov.go.jp/law/325AC0000000226
- 所得税法施行令 第72条第3項(退職手当等とみなす一時金)・第262条第1項(確定申告書に関する書類等の提出又は提示)(e-Gov法令検索)https://laws.e-gov.go.jp/law/340CO0000000096
- 所得税基本通達 74・75-1、74・75-2(前納した社会保険料等の特例)(国税庁)https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/16/02.htm
- 国税庁 タックスアンサー No.1135「小規模企業共済等掛金控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 中小機構「小規模企業共済の掛金」https://kyosai-web.smrj.go.jp/customer/skyosai/installment/
- 中小機構「掛金のまとめ払い(一括納付)」https://kyosai-web.smrj.go.jp/customer/skyosai/installment/index_05.html
- 中小機構「毎月払いだが、今回だけまとめ払いしたい」https://kyosai-web.smrj.go.jp/customer/skyosai/installment/describe/index_01.html
- 中小機構「掛金控除証明書」https://kyosai-web.smrj.go.jp/customer/skyosai/certificate/index_09.html
- 中小機構「令和7年「小規模企業共済掛金控除証明書」について」(2025年10月)https://www.smrj.go.jp/kyosai/skyosai/news/2025/mimc180000001fkh.html
- 中小機構「年末のお問い合わせ対応のお知らせ」(2025年版)https://www.smrj.go.jp/kyosai/skyosai/news/2025/prmrko00000020dc-att/notice_yearend_schedule_202510.pdf
本記事は2026年(令和8年)10月時点の情報です。個別の判断は税理士にご相談ください。