
自宅で仕事をしていると、家賃や電気代、ネット代のように、仕事と生活の両方に使う支出が出てきます。どのくらい経費にできるか迷われる方も多いのではないでしょうか?
こうした支出は、仕事に使った部分をはっきり分けられれば、その部分だけを経費にできます。
経費にできる割合は条文や通達で定められていないため、割合の決め方と記録の残し方、白色申告と青色申告の違いをまとめます。
仕事に使った部分だけが経費になる
仕事と生活の両方に使う支出のうち、生活のための部分は経費になりません。仕事に使った部分をはっきり分けられれば経費にできますが、分けられなければ経費にできません。このように、仕事の部分と生活の部分に分けることを「家事按分」といいます。
国税庁も、仕事と生活の両方にかかわる費用の例として、家賃や水道光熱費を挙げています。
まずは、支出ごとに割合を決める基準を選び、その根拠をメモに残してください。
割合はあとから説明できる基準で決める
割合を決める基準は、支出ごとに選びます。たとえば、次のような基準があります。
| 支出 | 基準の例 |
|---|---|
| 家賃 | 仕事に使う部屋の床面積の割合 |
| 電気代 | 仕事部屋の床面積や、仕事で使う時間 |
| ネット代 | 仕事で使う時間の割合 |
| スマホ代 | 仕事の通話や利用の割合 |
| ガソリン代など | 仕事で走った距離の割合 |
家賃を床面積で分ける場合は、次の図のようになります。
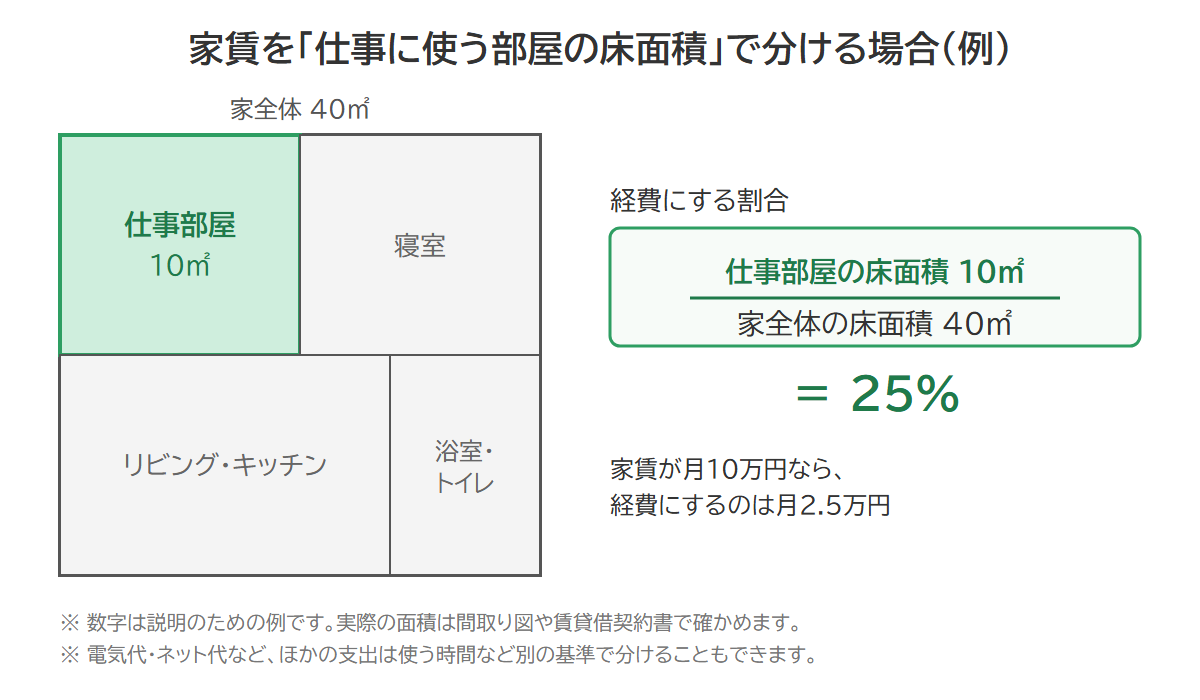
「家賃は何%まで」のように、経費にできる割合を決めた数字は条文や通達には書かれていません。そのため、支出ごとにあとから説明できる基準を選ぶ必要があります。仕事専用の部屋がないときも、仕事に使うスペースの広さや仕事で使う時間などをもとに、あとから説明できる基準を選びます。
決めた割合は根拠と一緒に残しておく
国税庁の通達では、仕事に必要な部分の判断は、仕事の内容、支出の内容、家族や従業員の構成、家の使い方などを合わせて行うとされています。
税務署から聞かれたときに説明できるよう、次のことをメモに残しておきます。
- 選んだ基準(床面積、時間、距離など)
- 計算のもとになった数字(部屋の面積、仕事の時間。車は仕事で走った日と距離など)
- 割合を決めた日
記録にもとづいてはっきり分けられない部分は、経費になりません。
仕事部屋を移したときや家族が増えたときなど、家の使い方が変わったときは割合を見直します。家族と一緒に暮らしているなら、家族が使う分も考えに入れます。
仕事に使う部分が半分以下でも、はっきり分けられれば経費にできる
白色申告でも青色申告でも、記録にもとづいて分けた部分が経費になる点は同じです。
白色申告の人は、もともとの決まりでは、仕事に使う部分が主でなければなりません。国税庁の通達では、主かどうかは仕事に必要な部分が50%を超えるかどうかで判断するとしつつ、50%以下でも、必要な部分をはっきり分けられれば、その部分は経費にしてよいとされています。
青色申告の承認を受けている人は、仕事に使う部分が主かどうかにかかわらず、取引の記録などで、仕事に直接必要だったと示せる部分を経費にできます。
白色でも青色でも、選んだ基準と計算のもとになった数字をメモに残しておけば、仕事の部分をどう分けたかを説明できます。
参考資料
- 所得税法 第37条(必要経費)・第45条(家事関連費等の必要経費不算入等)(e-Gov法令検索)https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第96条(家事関連費)(e-Gov法令検索)https://laws.e-gov.go.jp/law/340CO0000000096
- 所得税基本通達 45-1(主たる部分等の判定等)・45-2(業務の遂行上必要な部分)(国税庁)https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/07/01.htm
- 国税庁 タックスアンサー No.2210「必要経費の知識」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm
本記事は2026年(令和8年)9月時点の情報です。個別の判断は税理士にご相談ください。