
開業1年目は、開業の費用がかさんで赤字になることも少なくありません。
赤字なら税金はかからないので、申告しなくていいと思いがちです。ですが、青色申告の人は、赤字の年も確定申告書を出し(期限は翌年3月15日)、その後も毎年出していれば、その赤字を翌年から3年間の黒字から差し引けます。
青色申告にするには、開業から2か月以内の申請が必要です。年の途中まで会社員だった人は、給与から天引きされた所得税が戻ることもあります。
青色申告の赤字は、翌年から3年間の黒字から差し引ける
その年に出た赤字を、翌年以後の黒字から差し引くことを、この記事では「繰り越し」と呼びます。正式には「純損失の繰越控除」といいます。
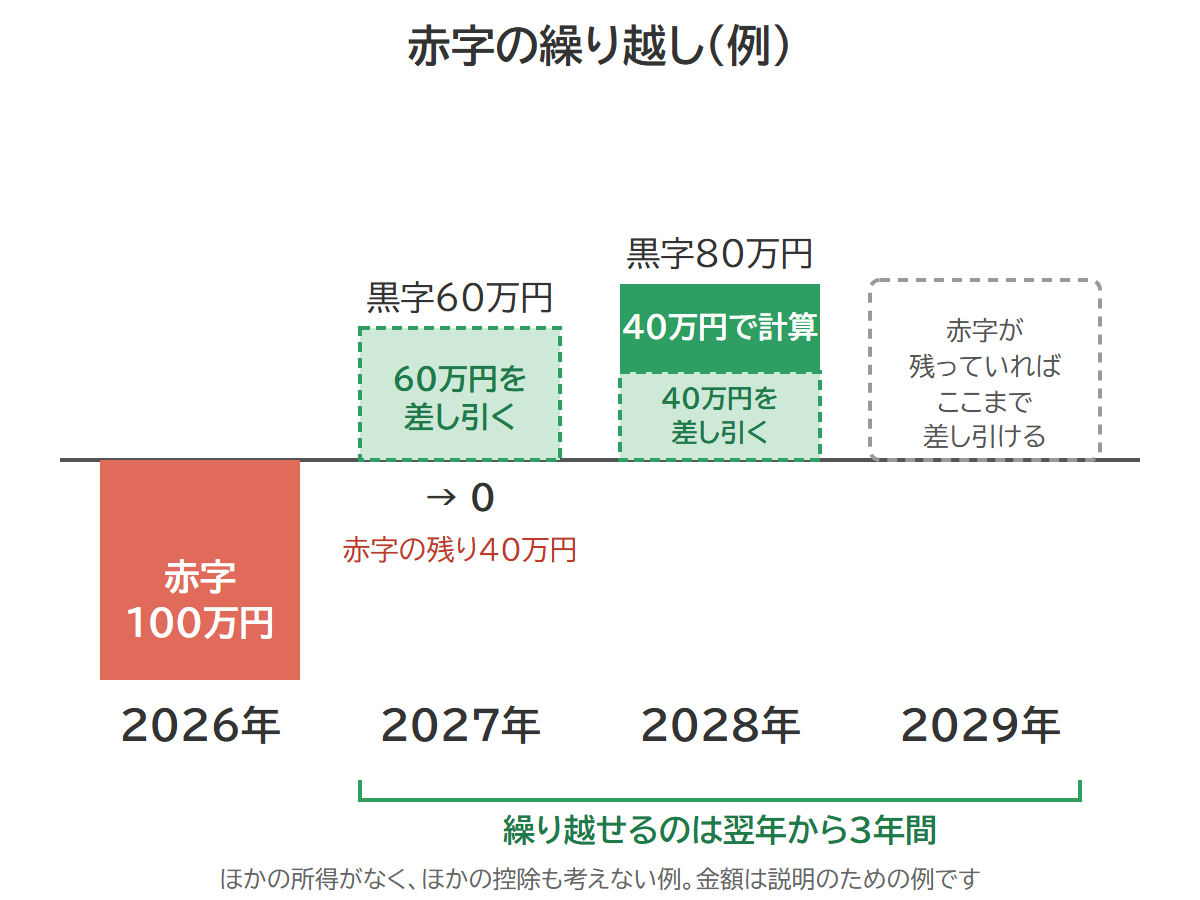
繰り越しを使うと、翌年以後に黒字になったとき、その黒字から前の赤字を差し引いて税金を計算できます。差し引けるのは、赤字の年の翌年から3年間です。
たとえば、2026年(令和8年)に100万円の赤字が出たとします。ほかの所得がなく、ほかの控除も考えない例です。
- 2027年(令和9年)の黒字が60万円なら、繰り越しで60万円を差し引き、この年の黒字は0になります。赤字は40万円残ります。
- 2028年(令和10年)の黒字が80万円なら、残りの40万円を差し引き、この年の黒字は40万円で計算します。
- 赤字が残っていれば、2029年(令和11年)まで差し引けます。
年の途中まで会社員だった人は、繰り越す前に、同じ年の給与の所得から差し引きます(「年の途中まで会社員だった人は、まず同じ年の給与から差し引く」の見出しで説明します)。
繰り越せるのは、赤字の年に青色申告をしていた人
繰り越しを使えるのは、赤字が出た年に青色申告をしていた人です。
開業の年に青色申告にするには、開業から2か月以内(1月15日までに開業した人は、その年の3月15日まで)に、税務署へ「所得税の青色申告承認申請書」を出します。開業の準備に追われているうちに、2か月はあっという間に過ぎてしまいます。申請書の書き方は「青色申告承認申請書の書き方を項目ごとにやさしく解説」をご覧ください。
申請書を期限までに出していれば、その年の12月31日(11月1日以後に開業した人は翌年2月15日)までに却下の通知が届かない限り、その日に承認を受けたものとみなされます。承認の通知が届いていなくても、この形で承認を受けたことになります。
申請したかどうか覚えていないときは、申請書の控えを探し、見つからなければ、所轄の税務署に相談することもできます。
申請が間に合わなかった人や、却下の通知が届いた人は、開業の年は白色申告になります。白色申告の年の赤字は、原則として繰り越せません。
ただし、同じ年の給与の所得から差し引くことは、白色申告でも使えます(次の見出しで説明します)。翌年から青色申告にするには、翌年3月15日までに申請します。
年の途中まで会社員だった人は、まず同じ年の給与から差し引く
事業の赤字を、同じ年の給与などの所得から差し引くことを「損益通算」といいます。損益通算は、青色申告でも白色申告でも使えます。
給与の所得は、給与から給与所得控除を引いた残りの額です。
たとえば、2026年の6月まで会社員で、給与の所得が150万円、7月に開業した事業の赤字が200万円だったとします。
- 損益通算で、給与の所得150万円から事業の赤字を差し引き、この年の所得(黒字)は0になります。
- 給与から天引きされていた所得税は、確定申告で戻ることがあります。
- 損益通算をしても残った赤字50万円が、青色申告なら翌年以後に繰り越せる分です。
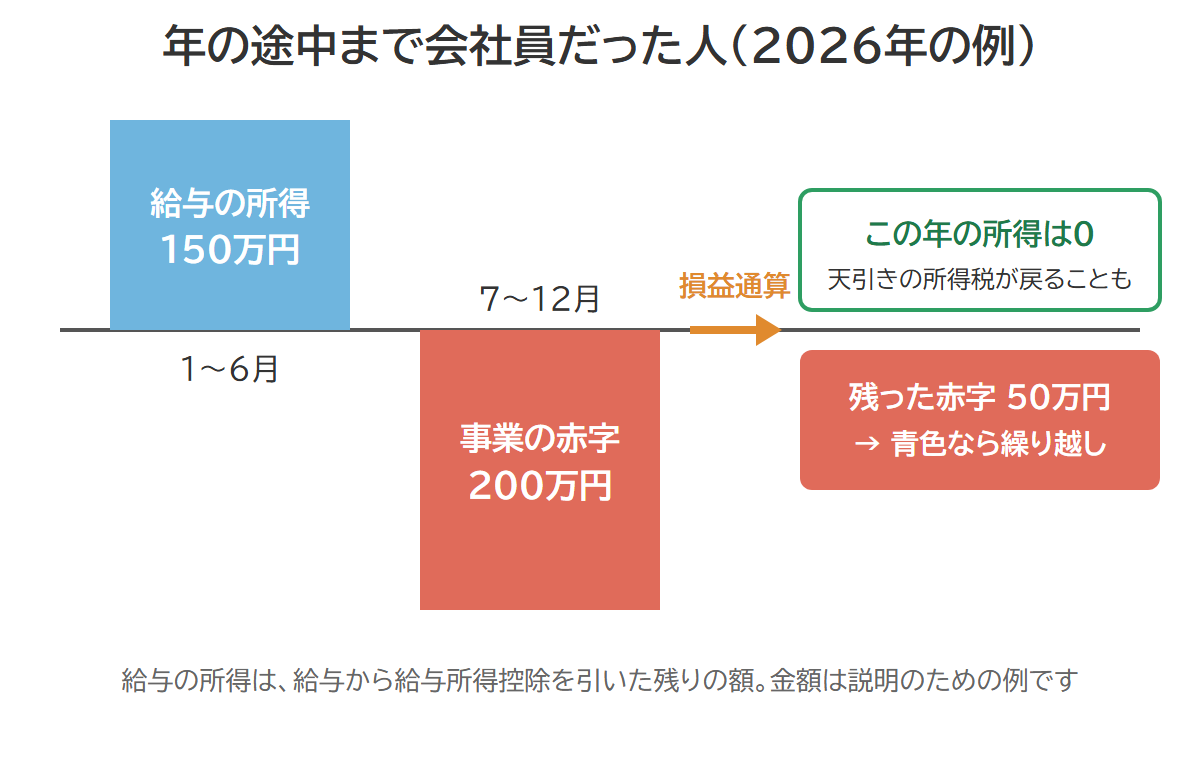
繰り越せるのは、損益通算をしても残った赤字です。
赤字の年も、その後の年も、毎年確定申告書を出す
2年目も赤字なら出さなくていいと思いがちです。ですが、1年でも確定申告書を出さない年があると、そこで繰り越しは使えなくなります。
その後の年は、青色申告でも白色申告でも、確定申告書を毎年出していれば、繰り越しを続けて使えます。
損益通算をしても赤字が残る年の確定申告は、法律では「確定損失申告」と呼ばれます。
期限(翌年3月15日)を過ぎてしまっても、あとから出せば、原則として繰り越しの条件を満たします。
青色申告の承認を受けているか(申請書を期限までに出したか、却下の通知が届いていないか)を確かめ、赤字の年もその後の年も、毎年3月15日までに確定申告書を出す準備をしてください。
まとめ
- 赤字の年に青色申告をしていれば、繰り越しで、翌年から3年間の黒字から赤字を差し引けます。
- 年の途中まで会社員だった人は、損益通算で、まず同じ年の給与の所得から赤字を差し引きます。
- 繰り越しを使うには、赤字の年もその後の年も、毎年確定申告書を出します。
当事務所では、開業1年目の確定申告や、青色申告の手続きのご相談をお受けしています。
参考資料
- 所得税法 第2条(定義)・第28条(給与所得)・第69条(損益通算)・第70条(純損失の繰越控除)・第120条(確定所得申告)・第123条(確定損失申告)・第138条(源泉徴収税額等の還付)・第144条(青色申告の承認の申請)・第147条(青色申告の承認があったものとみなす場合)(e-Gov法令検索)https://laws.e-gov.go.jp/law/340AC0000000033
- 国税通則法 第18条(期限後申告)(e-Gov法令検索)https://laws.e-gov.go.jp/law/337AC0000000066
本記事は2026年(令和8年)9月時点の情報です。個別の判断は税理士にご相談ください。