
取引先との食事代は、会社の経費になるのでしょうか。
法人税では、交際費等を損金(法人税の計算で差し引ける費用)にできる額に上限があります。ただし、取引先との飲食費で1人あたり1万円以下のものは、記録を残せば交際費等に含まれないため、その上限とは別に損金にできます。
法人の経営者向けに、交際費等の扱い、交際費等とは何か、1人あたり1万円以下の飲食費の条件を順にまとめます。
法人の交際費等は、原則として損金にならない
法人税は、売上などから損金を差し引いた金額をもとに計算します。損金とは、法人税の計算で売上などから差し引ける費用のことです。
税金の計算では、交際費や接待費などをまとめて「交際費等」と呼びます。交際費等は、原則として損金になりません。これを「交際費等の損金不算入」といいます。
帳簿に経費として付けることは変わりません。法人税を計算するときに差し引けるかどうかの話です。
ただし、会社の資本金によって、次の金額までは損金にできます。接待飲食費とは、取引先などとの飲食の代金で、帳簿に決まった事項を記録したものです。
| 資本金 | 損金にできる交際費等 |
|---|---|
| 1億円以下 | 年800万円までか、接待飲食費の50%までのいずれか多い方 |
| 1億円超〜100億円以下 | 接待飲食費の50%まで |
年800万円は、事業年度が1年の場合の額です。大きな会社の100%子会社などは、資本金1億円以下でも800万円の枠を使えません。
800万円の枠を使える会社で、交際費等が年800万円に届かなければ、交際費等の全額を損金にできます。
なお、交際費等の損金不算入の決まりは、今後改正される可能性があります。
交際費等とは、取引先などへの接待や贈答の費用
交際費等とは、得意先や仕入先など、事業に関係のある人(自社の役員や従業員も含みます)への接待、もてなし、慰安、贈答などのために使う費用です。
交際費等に含まれない主なものは、次のとおりです。
- 従業員の慰安のために行う運動会や旅行などに、通常要する費用
- 1人あたり1万円以下の接待飲食費(記録を残すことが条件)
- カレンダーや手帳などを配るのに、通常要する費用
- 会議に関連して出すお茶や弁当などに、通常要する費用
このうち従業員の慰安のための行事は、従業員の誰もが参加できるように機会が等しく開かれている(機会均等)ことが前提と考えられています。そのため、限られた従業員や役員のみでの飲み会は交際費等に含まれます。
交際費等かどうかは、どの勘定科目で入力したかではなく、内容で決まります。このような飲み会(社内交際費といいます)は、福利厚生費として入力しても、法人税法上は交際費等となり、交際費等の損金不算入の対象になります。この社内交際費は接待飲食費に含まれないため、次の見出しで説明する1人あたり1万円以下の扱いも、接待飲食費の50%の計算も使えません。
また、創立記念日などの社内の行事で、従業員等に「おおむね一律に」社内で出す通常の飲食は、交際費等に含まれないとされています。
1人1万円以下の接待飲食費は、記録を残せば交際費等に含まれない
まず、取引先との飲食費は、次の事項を記録しておけば「接待飲食費」として扱えます。
- 飲食をした年月日
- 参加した取引先などの名前と、自社との関係
- 参加した人数
- 飲食費の金額と、お店の名前・所在地
- そのほか、飲食費であることを明らかにするのに必要な事項
接待飲食費として扱うには、人数以外の事項を帳簿などに書いておきます。1人あたり1万円以下で交際費等から外すには、人数も書いた書類を保存します。どちらも税務署に出すものではなく、会社で保存します。
次に、接待飲食費として記録した飲食費のうち、参加人数で割って1人あたり1万円以下のものは、交際費等に含まれません。人数には自社の参加者も含めます。
たとえば、自社2人と取引先1人の計3人で27,000円なら、1人あたり9,000円です(例)。
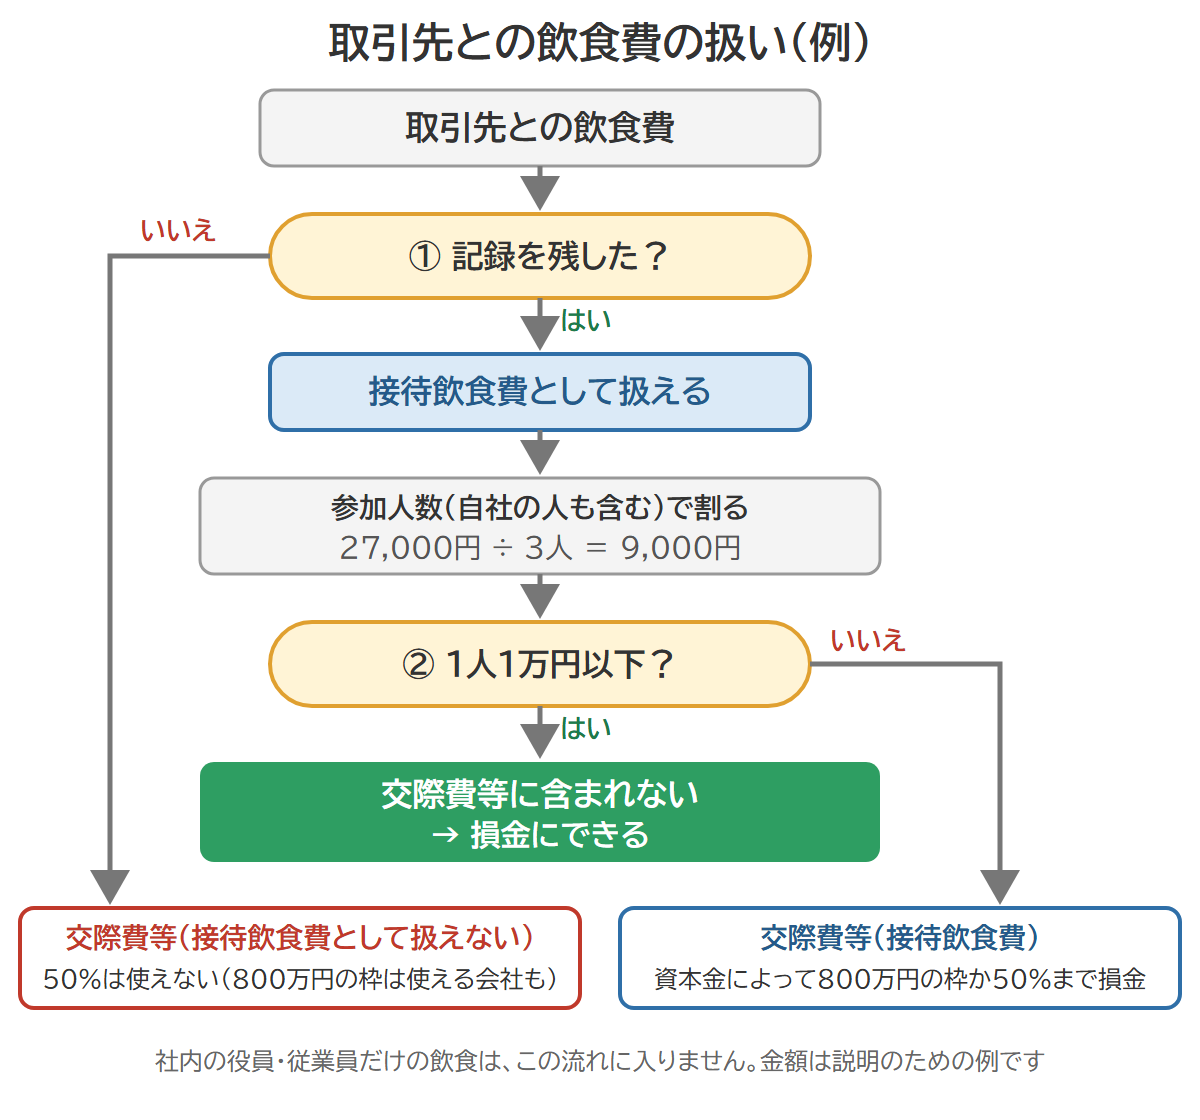
1人あたり1万円以下の飲食費は交際費等に含まれないため、年800万円の枠や接待飲食費の50%の計算に入れずに、損金にできます。
そのため、1人あたり1万円の基準で影響が出るのは、交際費等が800万円を超えそうな会社と、800万円の枠を使えない会社(資本金1億円を超える会社など)です。
たとえば、資本金1億円超〜100億円以下の会社では、1人あたり1万円以下の飲食費は全額が損金になり、1万円を超えると接待飲食費として50%までが損金になります。
1人あたり1万円を少しでも超えると、超えた分だけでなく、その飲食費の全額が交際費等(接待飲食費)になります。なお、社内交際費は接待飲食費に含まれないので、1人あたり1万円以下でも交際費等から外れません。
記録がないと、1人あたり1万円以下でも交際費等になり、接待飲食費の50%も使えません。
取引先との食事のたびに、5つの事項を記録し、1人あたりの金額を確かめておいてください。
まとめ
- 法人の交際費等は、原則として損金になりません。資本金によって、年800万円か接待飲食費の50%までは損金にできます。
- 交際費等かどうかは、勘定科目ではなく内容で決まります。
- 取引先との飲食費で1人あたり1万円以下のものは、記録を残せば交際費等に含まれず、損金にできます。交際費等が800万円を超えそうな会社や、800万円の枠を使えない会社では、この差が税金に影響します。
当事務所では、交際費等の扱いや、日々の記録の残し方のご相談もお受けしています。
参考資料
- 法人税法 第22条(e-Gov法令検索)https://laws.e-gov.go.jp/law/340AC0000000034
- 租税特別措置法 第61条の4(交際費等の損金不算入)(e-Gov法令検索)https://laws.e-gov.go.jp/law/332AC0000000026
- 租税特別措置法施行令 第37条の5(交際費等の範囲)(e-Gov法令検索)https://laws.e-gov.go.jp/law/332CO0000000043
- 租税特別措置法施行規則 第21条の18の4(交際費等の損金不算入)(e-Gov法令検索)https://laws.e-gov.go.jp/law/332M50000040015
- 租税特別措置法関係通達(法人税編)61の4(1)-10(福利厚生費と交際費等との区分)・61の4(1)-22(交際費等の支出の相手方の範囲)(国税庁)https://www.nta.go.jp/law/tsutatsu/kobetsu/hojin/sochiho/750214/08/08_61_4a.htm
本記事は2026年(令和8年)9月時点の情報です。個別の判断は税理士にご相談ください。