
12月に仕事を納めて、入金は1月。この売上は、どちらの年に計上するのでしょうか。
答えは、納品した12月の年です。経費も同じ考え方です。
これまで入金された日で帳簿をつけてきた方も、年末に書き出して計上し直せば、開業した年の分を整えられます。入金された日のままでよいのは、前もって届出をした青色申告の人だけで、この例外も最後にまとめます。
売上は、入金された日ではなく納めた日の年に計上する
帳簿に売上や経費として入れることを「計上」といいます。初めての確定申告では、この計上の時期でつまずく方が少なくありません。
原則として、売上は、お金が入った日ではなく、商品を渡した日や仕事を終えた日の年に計上します。いつになるかは、仕事の種類によって違います。
| 仕事の種類 | 売上に計上する日 |
|---|---|
| 商品を売る | 商品を渡した日 |
| 物を作って納める仕事 | 完成して引き渡した日 |
| 作業やサービス | 作業を終えた日 |
| 報酬を月ごとに受け取る約束の仕事 | その月の分を終えた日 |
商品を渡した日は、発送した日や、相手が受け取って確かめた日など、取引に合った日を選び、毎年同じ決め方で計上します。
たとえば、2026年(令和8年)12月28日にホームページを納品し、請求書は2027年(令和9年)1月10日に発行し、代金が1月29日に入金されたとします。この売上は、納品した2026年の売上です。請求書の日付で決まるわけではありません。
経費も、12月までに受けたサービスや届いた消耗品の代金はその年の分
経費も同じ考え方です。支払いが1月になっても、次の3つがそろっていれば、12月の年の経費になります。
- 12月31日までに、支払う約束をしている
- 12月31日までに、サービスを受けた、または品物が届いた
- 12月31日までに、金額が決まっている、または計算で出せる
たとえば、12月に使った分の通信費を1月に支払う場合は、12月の年の経費です。
なお、売るために仕入れた商品や、パソコンなど長く使う高い物は、経費にする時期に別の決まりがあるため、この記事では扱いません。
12月31日時点の入金待ちと支払い待ちを書き出す
入金されてから計上すればいいと思いがちですが、それでは12月の年の売上が、翌年の売上に回ってしまいます。
年末には、次の順で書き出しておきます。
- 12月31日までに納めたのに、その日までに入金がないものを、相手・納めた日・金額で書き出す(11月以前に納めた分も含めます)
- 12月までにサービスを受けたり品物が届いたりしたのに、支払いがまだのものを書き出す(1月に届いた請求書のうち、12月までに受けた分も拾います)
- 着手金など、先に受け取ったのに12月31日までに納めていないものを書き出す
- 1と2のうち、まだ計上していないものをその年に計上し、3はその年の売上から外す
帳簿には12月31日の日付で、1は売掛金(まだ受け取っていない売上)、2は未払金(まだ払っていない経費)、3は前受金(先に受け取った、まだ納めていない仕事の代金)として入力します。
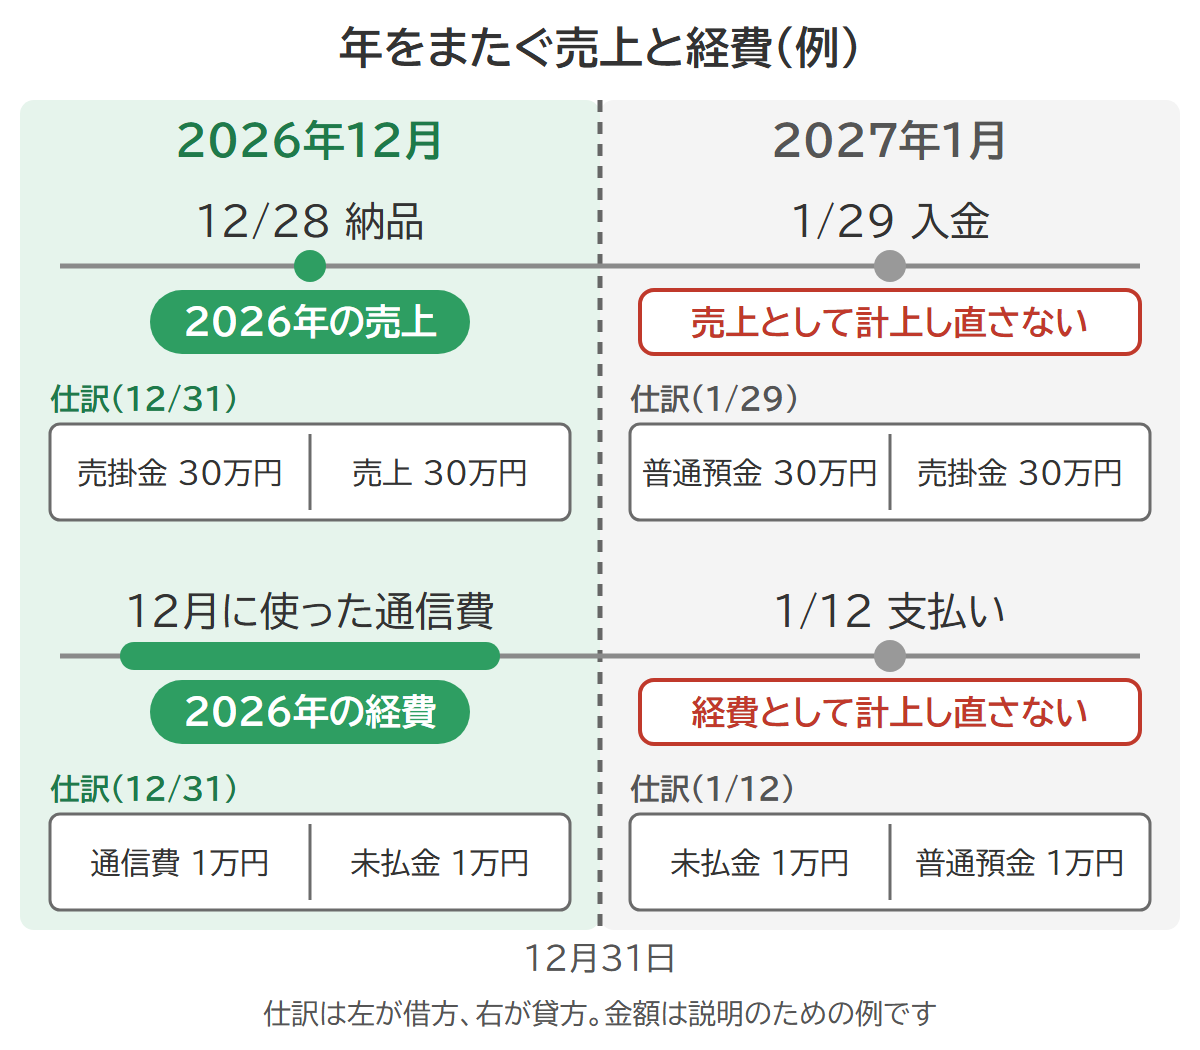
1月に入金されたときは、売上としてではなく、売掛金の入金として入力します。1月に支払ったときも、未払金の支払いとして入力します。着手金を受け取った仕事は、納めた年に、先に受け取った分も合わせた全額を売上に計上します。こうすると、同じ売上や経費を二重に計上したり、着手金の分を計上し漏らしたりせずに済みます。
12月の帳簿を締める前に、入金待ち・支払い待ち・先に受け取った着手金を一度書き出してみてください。
入金された日で計上できるのは、届出をした青色申告の人だけ
例外として、青色申告の承認を受けていて、前々年の事業の所得(家族に払う給与などを差し引く前の額)が300万円以下などの条件を満たす人は、届出をすれば、入金された日や支払った日で計上できます。「現金主義」と呼ばれるやり方です。
入金された日で計上したい年の3月15日まで(その年の1月16日以後に開業したなら、開業から2か月以内)に、あらかじめ届出をしておく必要があります。その年の分に使えるのは、事前に届出を出している人だけです。
また、入金された日で計上すると、青色申告特別控除(青色申告の人が所得から差し引ける金額)は最大10万円になり、それより大きい控除は受けられません。
届出をしていなければ、この記事の考え方で計上します。細かな条件は、所轄の税務署でも確かめられます。
まとめ
- 売上は、原則として、お金が入った日ではなく、商品を渡した日や仕事を終えた日の年に計上します。
- 経費も、12月までにサービスを受けたり品物が届いたりし、支払う約束と金額も決まっていれば、支払いが1月でも12月の年の分です。
- 12月31日時点の入金待ち・支払い待ち・先に受け取った着手金を書き出し、その年の帳簿を整えておきます。
当事務所では、初めての確定申告に向けた年末の帳簿の整理もお手伝いしています。
参考資料
- 所得税法 第36条(収入金額)・第37条(必要経費)・第67条(小規模事業者等の収入及び費用の帰属時期)(e-Gov法令検索)https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行令 第195条(小規模事業者の要件)・第197条(収入及び費用の帰属時期の特例を受けるための手続等)(e-Gov法令検索)https://laws.e-gov.go.jp/law/340CO0000000096
- 租税特別措置法 第25条の2(青色申告特別控除)(e-Gov法令検索)https://laws.e-gov.go.jp/law/332AC0000000026
- 所得税基本通達 36-8(事業所得の総収入金額の収入すべき時期)・36-8の2(棚卸資産の引渡しの日の判定)(国税庁)https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/05/01.htm
- 所得税基本通達 37-2(必要経費に算入すべき費用の債務確定の判定)(国税庁)https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/05/05.htm
本記事は2026年(令和8年)9月時点の情報です。個別の判断は税理士にご相談ください。